Vendre un habitatge en plena jubilació genera molts dubtes, sobretot quan arriba el moment de passar comptes amb Hisenda. El que molts propietaris no saben és que complir 65 anys pot marcar una diferència important en la tributació de l’operació. De fet, conèixer la lletra petita d’aquest límit d’edat pot suposar la diferència entre pagar milers d’euros en impostos o deixar el guany exempt d’IRPF, sempre que es compleixin els requisits legals. Vegem amb detall com canvia exactament l’escenari fiscal abans i després de complir aquesta edat.
Contingut de l’article
- 1. Quins impostos es paguen en vendre un habitatge?
- 2. Com es calcula el guany patrimonial?
- 3. Vendre un habitatge abans dels 65 anys
- 4. Vendre l’habitatge habitual després dels 65 anys
- 5. Què es considera habitatge habitual?
- 6. Què passa amb les segones residències i els habitatges llogats?
- 7. Impostos i despeses que no desapareixen en complir 65 anys
- 8. Exemple pràctic: vendre abans o després de complir 65 anys
1. Quins impostos es paguen en vendre un habitatge?
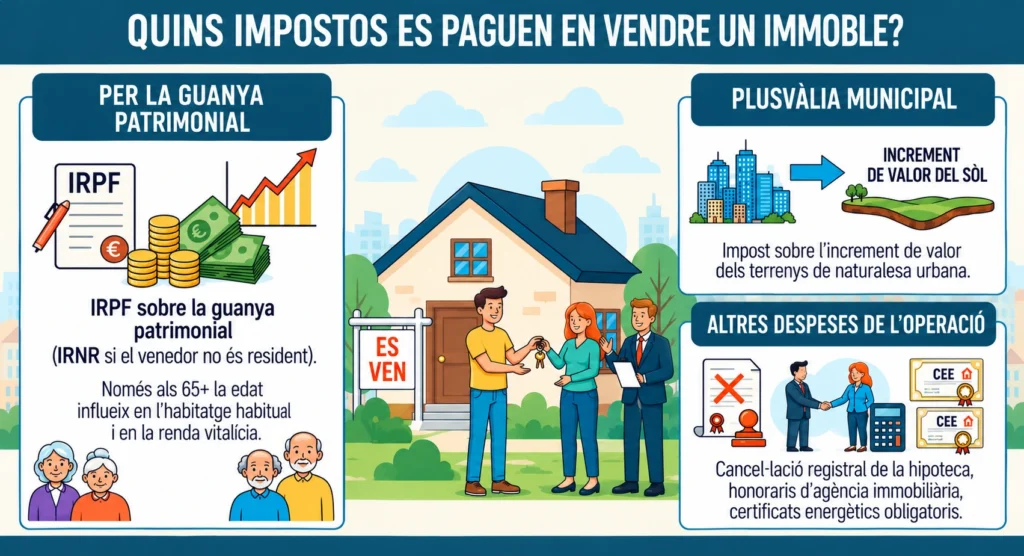
Quan decideixes posar el cartell de «Es ven» i trobes comprador, l’alegria acostuma a anar acompanyada d’una sèrie d’obligacions amb les administracions. És important posar totes les cartes sobre la taula des del principi:
- L’IRPF pel guany patrimonial: és l’impost que grava el benefici obtingut (si vens per més del que vas pagar en comprar). És precisament aquí on l’edat té un paper especialment important.
- La plusvàlua municipal: l’Impost sobre l’Increment de Valor dels Terrenys de Naturalesa Urbana —IIVTNU—, que pot gravar l’increment de valor del terreny urbà que es posa de manifest amb la transmissió. La seva aplicació i el seu càlcul s’han d’analitzar segons les circumstàncies concretes i les ordenances fiscals de l’ajuntament corresponent.
- Altres despeses de l’operació: la cancel·lació registral d’una hipoteca, els honoraris de l’agència immobiliària i la documentació necessària per formalitzar la venda, com ara el certificat d’eficiència energètica i, quan correspongui, la cèdula d’habitabilitat. Si el venedor no és resident fiscal a Espanya, també cal revisar les obligacions corresponents a l’Impost sobre la Renda de no Residents.
Tingues en compte que els avantatges fiscals per haver superat els 65 anys afecten directament l’IRPF, però no eximeixen automàticament de la plusvàlua municipal, de les despeses de l’operació ni d’altres obligacions fiscals que puguin ser aplicables.
2. Com es calcula el guany patrimonial?
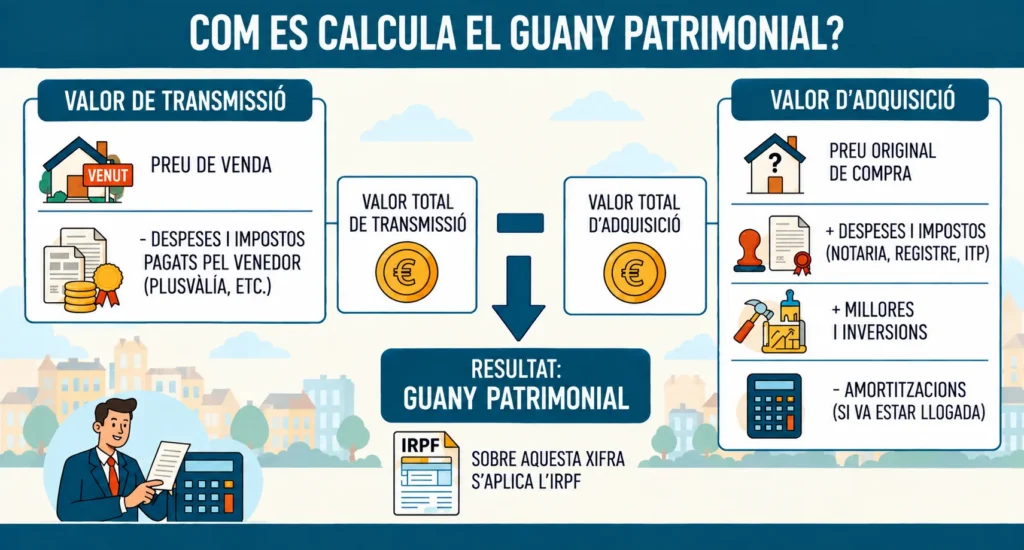
Per entendre què hauràs de pagar (o què et podràs estalviar), primer cal saber què és exactament el guany patrimonial. Hisenda no aplica l’IRPF directament sobre el preu total de venda, sinó sobre la diferència entre el valor de transmissió i el valor d’adquisició, després d’aplicar els ajustos previstos legalment.
La fórmula bàsica consisteix a restar al valor de transmissió (l’import de la venda menys les despeses i els tributs inherents a la transmissió que hagis assumit com a venedor) el valor d’adquisició (el preu d’adquisició, al qual es poden sumar els impostos i les despeses inherents a la compra i el cost de les millores efectuades, sempre que es puguin acreditar). Si l’habitatge va estar llogat, el valor d’adquisició s’ha de minorar amb les amortitzacions fiscalment deduïbles, fins i tot encara que no s’haguessin aplicat correctament a les declaracions corresponents. Les reparacions ordinàries no s’han de confondre amb les millores, ja que no sempre tenen el mateix efecte en el càlcul del valor d’adquisició.
3. Vendre un habitatge abans dels 65 anys
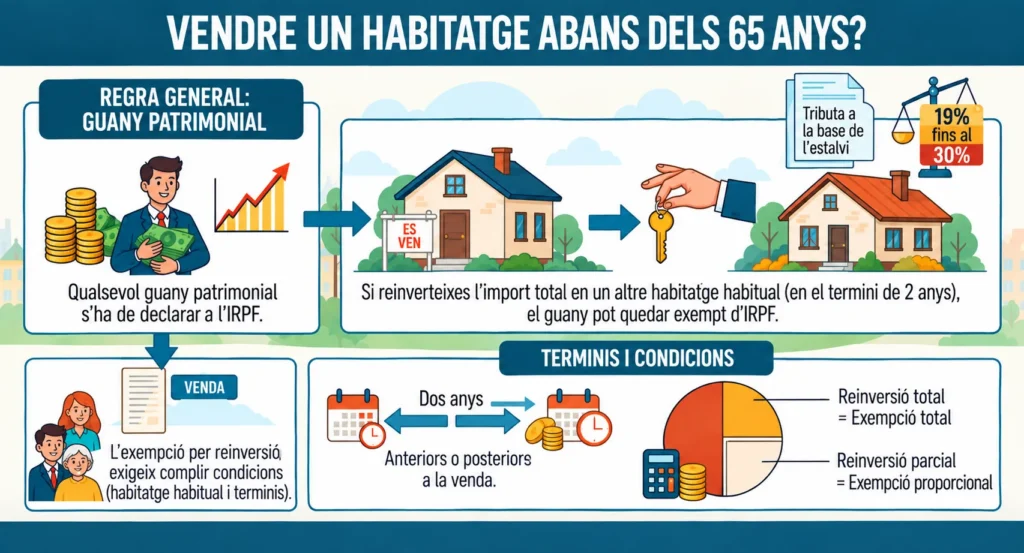
Si encara no has arribat als 65 anys, s’apliquen les regles generals. Com a norma general, qualsevol guany obtingut s’ha de declarar a l’IRPF i tributarà a la base de l’estalvi (d’acord amb els tipus vigents de la base de l’estalvi i segons l’import del guany).
La gran alternativa en aquesta etapa és l’exempció per reinversió en habitatge habitual. Si l’import obtingut amb la venda es reinverteix en l’adquisició o rehabilitació d’un altre habitatge habitual, es pot aplicar l’exempció per reinversió, sempre que es compleixin els requisits legals.
Ara bé, la llei és estricta amb els terminis: amb caràcter general, la reinversió es pot fer durant els dos anys anteriors o posteriors a la transmissió i, si només reinverteixes una part de l’import, l’exempció serà proporcional. Tant l’habitatge transmès com el nou habitatge han de complir els requisits fiscals per tenir la consideració d’habitatge habitual.
4. Vendre l’habitatge habitual després dels 65 anys
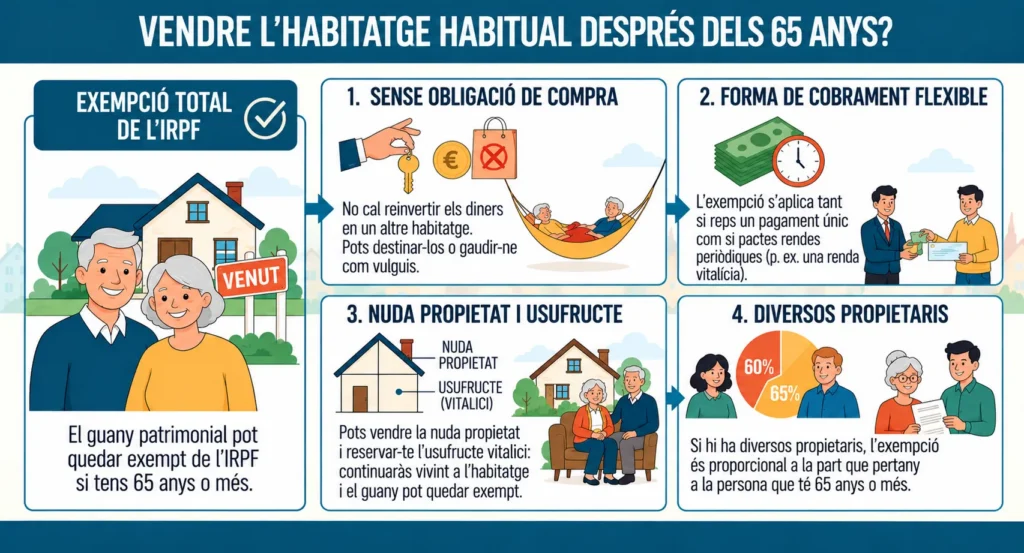
Aquí és on l’escenari canvia completament. Si has complert 65 anys i transmets el teu habitatge habitual, el guany patrimonial pot quedar totalment exempt d’IRPF, sempre que es compleixin els requisits legals. Aquesta exempció no exigeix reinvertir l’import obtingut en un altre habitatge, tot i que s’han de complir els requisits relatius a l’edat, l’habitatge habitual i la forma de transmissió:
- Sense obligació de compra: no tens l’obligació de reinvertir els diners en un altre immoble ni de comprar res de nou. El capital és teu i el pots gastar o estalviar com prefereixis.
- Forma de cobrament flexible: l’exempció es pot aplicar tant si reps un capital com si la transmissió s’articula mitjançant determinades fórmules de renda, sempre que es compleixin els requisits aplicables.
- Nua propietat i usdefruit: també es pot aplicar si transmets la nua propietat i et reserves l’usdefruit vitalici sobre l’habitatge, sempre que siguis titular de l’habitatge habitual i es compleixin els requisits legals.
- Diversos titulars: cal anar amb compte si l’habitatge té diversos propietaris. L’exempció s’ha d’analitzar per a cada titular i, si escau, només s’aplicarà a la part corresponent a la persona que compleixi els requisits. En canvi, l’exempció no s’estén automàticament a la part que pertany a altres copropietaris que no compleixin aquests requisits.
5. Què es considera habitatge habitual?
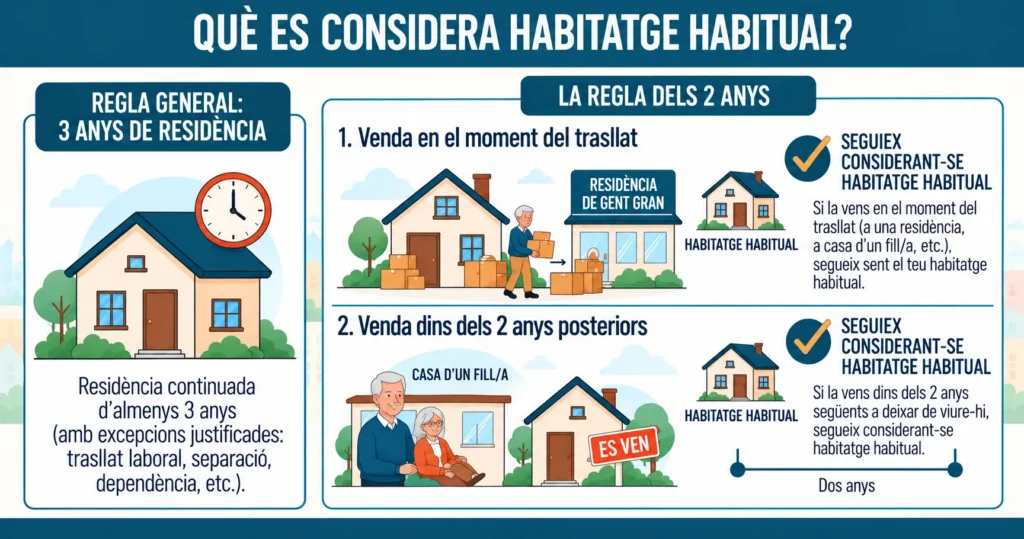
Aquest és el concepte que genera més consultes (i maldecaps) amb l’Agència Tributària. Perquè Hisenda consideri que un habitatge és el teu habitatge habitual, com a regla general, hi has d’haver residit de manera continuada durant almenys tres anys.
Però hi ha matisos importants. Què passa si et vas traslladar a una residència o a casa d’un fill abans de vendre? La normativa preveu una regla específica: a l’efecte d’aquesta exempció, s’entén que l’immoble pot continuar tenint la consideració d’habitatge habitual si ho és en el moment de la transmissió o si ho ha estat fins a qualsevol dia dels dos anys anteriors.
Traslladar-se a una residència o al domicili d’un familiar no garanteix per si sol l’aplicació de l’exempció; també s’han de complir la resta de requisits fiscals.
6. Què passa amb les segones residències i els habitatges llogats?
Hi ha el fals mite recurrent que, pel simple fet de complir 65 anys, qualsevol venda immobiliària queda lliure d’impostos.
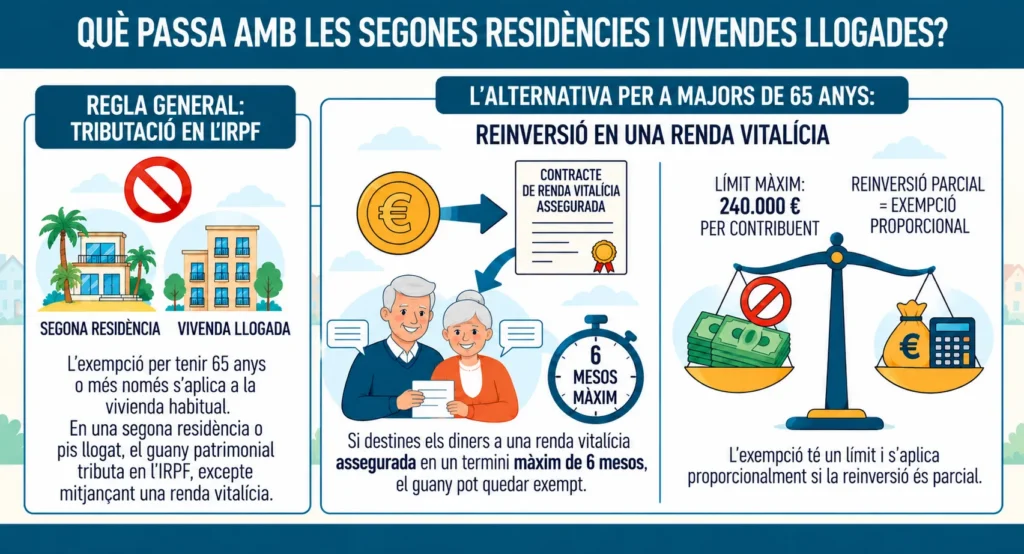
Si vens una segona residència, un apartament a la costa que feies servir a l’estiu o un pis que tenies llogat, el guany patrimonial pot tributar a l’IRPF d’acord amb les regles generals, encara que tinguis més de 65 anys.
Tanmateix, per als majors de 65 anys hi ha una alternativa molt interessant si decideixen vendre aquests immobles secundaris: la reinversió en una renda vitalícia. Si destines l’import obtingut a constituir una renda vitalícia assegurada al teu favor dins del termini legal de sis mesos, pots aplicar una exempció total o proporcional del guany, sempre que compleixis la resta de requisits previstos a la normativa (amb un límit màxim total de 240.000 euros per contribuent, no per immoble ni per operació). Si l’import destinat a la renda vitalícia és inferior a l’import obtingut en la transmissió, l’exempció del guany s’aplicarà proporcionalment.
7. Impostos i despeses que no desapareixen en complir 65 anys
Encara que Hisenda t’eximeixi de l’IRPF per vendre el teu habitatge habitual després dels 65 anys, les obligacions fiscals no s’acaben aquí i hi ha una sèrie de costos que cal tenir en compte:
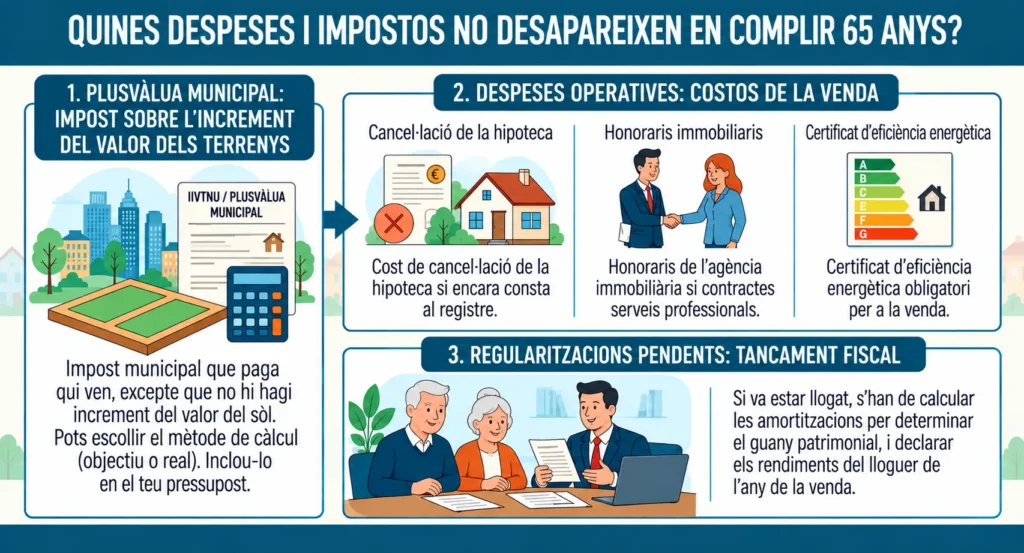
- La plusvàlua municipal: es pot exigir quan es transmet un terreny urbà i es compleixen els requisits de l’IIVTNU. No desapareix automàticament pel fet de tenir més de 65 anys. A més, no s’ha de pagar necessàriament en tots els casos: entre altres supòsits, pot no haver-hi subjecció si s’acredita que no hi ha hagut un increment del valor del terreny. A Barcelona, cal revisar les ordenances fiscals i les circumstàncies concretes de la transmissió.
- Despeses de l’operació: la cancel·lació registral de la hipoteca si el pis es va comprar amb un préstec i encara constava al registre, els honoraris de la immobiliària si recorres a professionals, el certificat d’eficiència energètica i, quan correspongui, altra documentació exigida per formalitzar la venda.
- Regularitzacions pendents: si l’habitatge va estar llogat en el passat, caldrà revisar correctament aquests períodes i les amortitzacions, despeses o reduccions aplicades a les declaracions corresponents.
8. Exemple pràctic: vendre abans o després de complir 65 anys
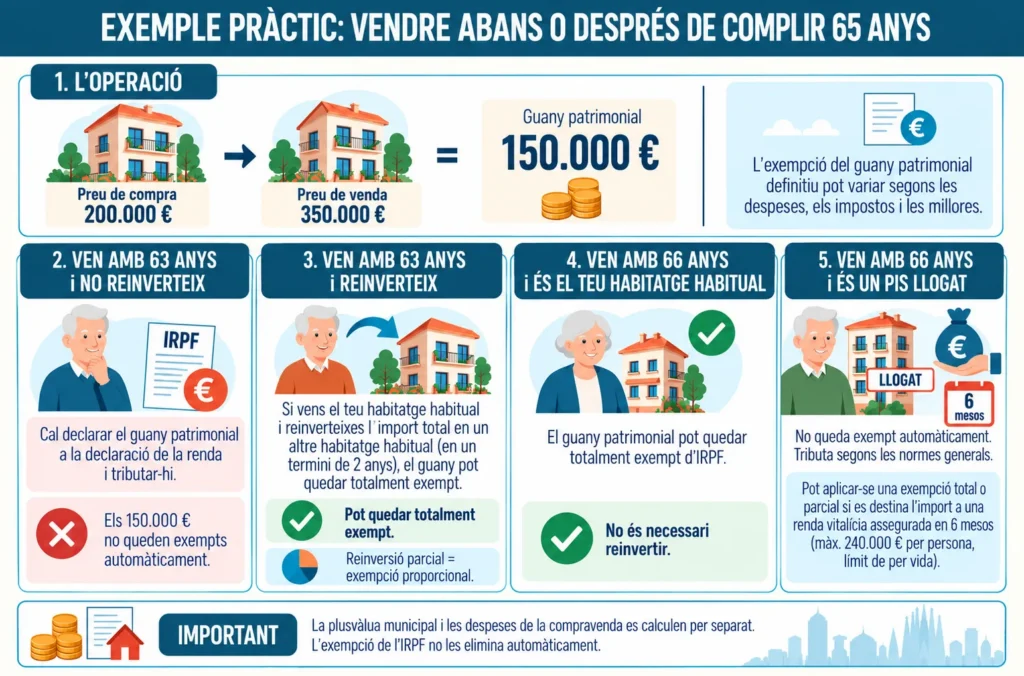
Posem-ne un exemple senzill. Un propietari va comprar un habitatge per 200.000 euros i el ven per 350.000 euros. A efectes merament orientatius, la diferència inicial entre tots dos imports és de 150.000 euros. El guany fiscal definitiu pot variar després de tenir en compte les despeses i els impostos de la compra i de la venda, les millores acreditades i, si l’habitatge va estar llogat, les amortitzacions fiscalment deduïbles.
- Si ven amb 63 anys i no reinverteix: si l’immoble era el seu habitatge habitual, haurà de declarar el guany patrimonial a l’IRPF i tributar per la part que no estigui coberta per una altra exempció o compensació aplicable. En aquest exemple, els 150.000 euros no quedarien exempts automàticament per raó d’edat.
- Si ven amb 63 anys i reinverteix els 350.000 euros: si l’habitatge transmès era el seu habitatge habitual i destina l’import total obtingut a adquirir o rehabilitar un altre habitatge habitual dins del termini legal, el guany pot quedar totalment exempt per reinversió. Si només en reinverteix una part —per exemple, 200.000 euros—, l’exempció serà proporcional a la quantitat efectivament reinvertida. La reinversió es pot fer dins dels dos anys anteriors o posteriors a la venda, sempre que es compleixin la resta de requisits.
- Si ven amb 66 anys i l’immoble és el seu habitatge habitual: el guany patrimonial corresponent al seu percentatge de titularitat pot quedar totalment exempt d’IRPF. En aquest cas, no ha de reinvertir els 350.000 euros en un altre habitatge ni justificar cap reinversió per aplicar aquesta exempció, sempre que es compleixin els requisits d’edat i d’habitatge habitual.
- Si ven amb 66 anys i es tracta d’un pis llogat: el guany no queda exempt automàticament pel fet de tenir més de 65 anys. En principi, tributarà d’acord amb les regles generals de l’IRPF. Tanmateix, es pot aplicar una exempció total o proporcional si destina l’import obtingut a constituir una renda vitalícia assegurada al seu favor dins del termini de sis mesos i compleix la resta de requisits legals, amb un límit màxim total de 240.000 euros per contribuent.
En tots els supòsits, la possible plusvàlua municipal i les despeses de la compravenda s’han de calcular per separat, ja que l’exempció de l’IRPF no les elimina automàticament.
Abans de prendre la decisió definitiva i signar davant de notari, convé estudiar cada situació amb deteniment. La data exacta de la transmissió pot tenir rellevància fiscal, tot i que el resultat també dependrà de la titularitat, l’ús de l’immoble i el compliment de la resta de requisits legals. Per tant, l’edat no és l’únic factor que determina el resultat.
Analitzar la titularitat, l’ús real de l’immoble, les dates en què va deixar de ser l’habitatge habitual i les amortitzacions aplicades és clau per evitar sorpreses desagradables. A Barcelona, també convé revisar per separat la possible plusvàlua municipal i la documentació exigida per a la compravenda. Si estàs pensant a fer el pas, estudiar el teu cas de manera personalitzada et pot estalviar més d’un maldecap.
T’ha quedat algun dubte sobre com afecta tot això la teva situació particular? Deixa’ns un comentari o posa’t en contacte amb el nostre equip d’experts; estarem encantats d’ajudar-te a fer números.