Vender una vivienda en plena jubilación genera muchas dudas, sobre todo cuando toca pasar cuentas con Hacienda. Lo que muchos propietarios no saben es que cumplir los 65 años puede marcar una diferencia importante en la tributación de la operación. De hecho, conocer la letra pequeña de esta barrera de edad puede suponer la diferencia entre pagar miles de euros en impuestos o dejar la ganancia exenta de IRPF, siempre que se cumplan los requisitos legales. Vamos a desgranar cómo cambia exactamente el escenario fiscal antes y después de soplar esas velas.
Contenido del Artículo
- 1. ¿Qué impuestos se pagan al vender una vivienda?
- 2. ¿Cómo se calcula la ganancia patrimonial?
- 3. Vender una vivienda antes de los 65 años
- 4. Vender la vivienda habitual después de los 65 años
- 5. ¿Qué se considera vivienda habitual?
- 6. ¿Qué sucede con las segundas residencias y viviendas alquiladas?
- 7. Impuestos y gastos que no desaparecen al cumplir 65 años
- 8. Ejemplo práctico: vender antes o después de cumplir 65 años
1. ¿Qué impuestos se pagan al vender una vivienda?
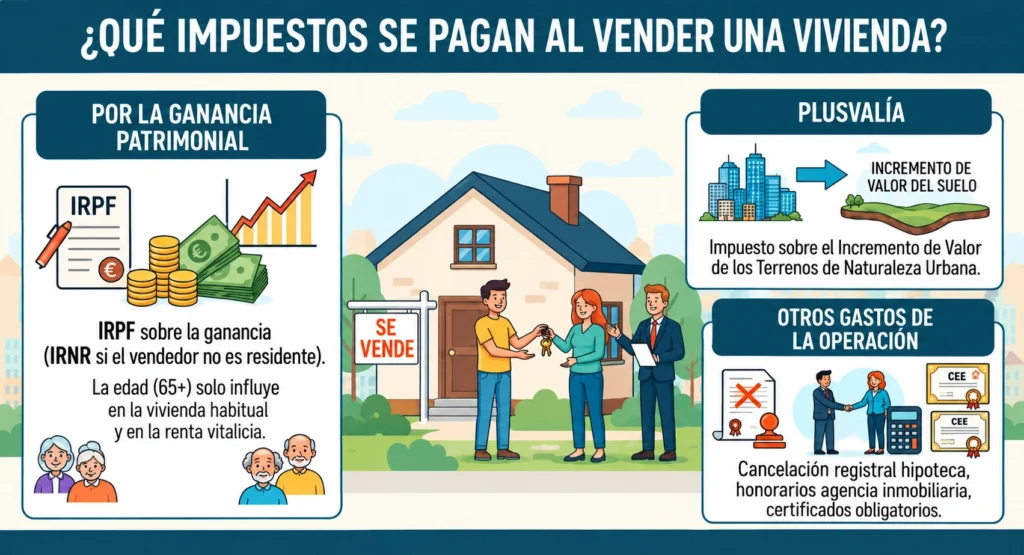
Cuando decides poner el cartel de se vende y encuentras comprador, la alegría suele venir acompañada de una serie de obligaciones con las administraciones. Es importante poner las cartas sobre la mesa desde el principio:
- El IRPF por la ganancia patrimonial: Es el impuesto que grava el beneficio obtenido (si vendes por más de lo que compraste). Es aquí, precisamente, donde la edad juega un papel estelar.
- La plusvalía municipal: el Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana —IIVTNU—, que puede gravar el incremento de valor del terreno urbano puesto de manifiesto con la transmisión. Su aplicación y cálculo deben analizarse según las circunstancias concretas y las ordenanzas fiscales del ayuntamiento correspondiente.
- Otros gastos de la operación: la cancelación registral de una hipoteca, los honorarios de la agencia inmobiliaria y la documentación necesaria para formalizar la venta, como el certificado de eficiencia energética y, cuando proceda, la cédula de habitabilidad. Si el vendedor no es residente fiscal en España, también deben revisarse las obligaciones correspondientes al Impuesto sobre la Renta de no Residentes.
Ten en cuenta que las ventajas fiscales por superar los 65 años afectan de lleno al IRPF, pero no eximen automáticamente de la plusvalía municipal, de los gastos de la operación ni de otras obligaciones fiscales que puedan resultar aplicables.
2. ¿Cómo se calcula la ganancia patrimonial?
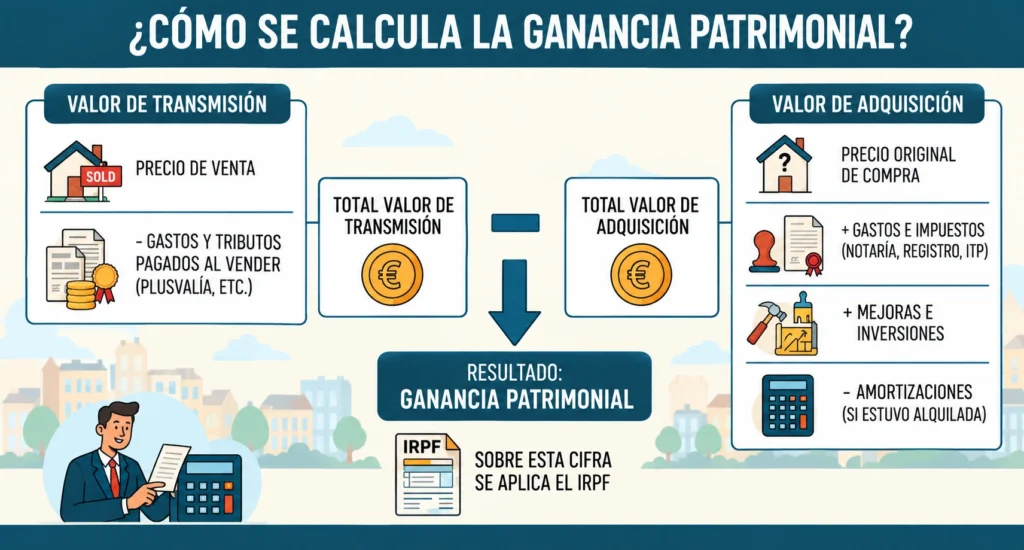
Para entender qué vas a pagar (o a dejar de pagar), primero hay que saber qué es exactamente la ganancia patrimonial. Hacienda no aplica el IRPF directamente sobre el precio total de venta, sino sobre la diferencia entre el valor de transmisión y el valor de adquisición, después de aplicar los ajustes previstos legalmente.
La fórmula básica consiste en restar al valor de transmisión el valor de adquisición. El valor de transmisión corresponde al importe de la venta menos los gastos y tributos inherentes a la transmisión que hayas satisfecho como vendedor. Por su parte, el valor de adquisición parte del precio de compra, al que pueden sumarse los impuestos y gastos inherentes a la adquisición y el coste de las mejoras realizadas, siempre que puedan acreditarse. Si la vivienda estuvo alquilada, el valor de adquisición debe minorarse por las amortizaciones fiscalmente deducibles, incluso aunque no se hubieran aplicado correctamente en las declaraciones correspondientes. Las reparaciones ordinarias no deben confundirse con las mejoras, ya que no siempre producen el mismo efecto en el cálculo del valor de adquisición.
3. Vender una vivienda antes de los 65 años
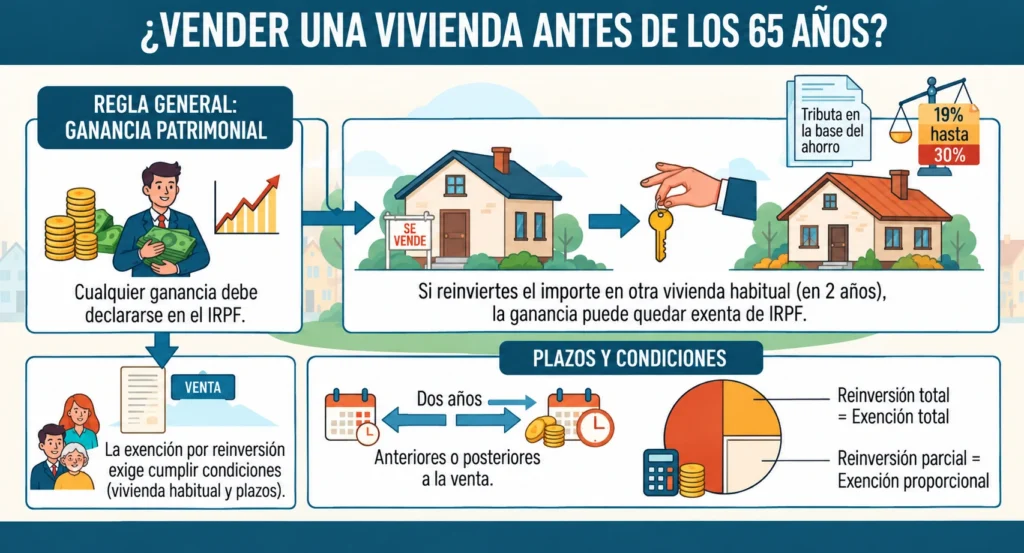
Si todavía no has alcanzado la barrera de los 65, las reglas del juego son las generales. Como norma general, cualquier ganancia obtenida debe declararse en el IRPF y tributará en la base del ahorro (conforme a los tipos vigentes de la base del ahorro y según el importe de la ganancia).
La gran tabla de salvación en esta etapa es la exención por reinversión en vivienda habitual. Si el importe obtenido por la venta se reinvierte en la adquisición o rehabilitación de otra vivienda habitual, puede aplicarse la exención por reinversión, siempre que se cumplan los requisitos legales.
Eso sí, la ley es estricta con los plazos: la reinversión puede realizarse, con carácter general, durante los dos años anteriores o posteriores a la transmisión, y si solo reinviertes una parte, la exención será proporcional. La vivienda transmitida y la nueva vivienda deben cumplir los requisitos fiscales para tener la consideración de vivienda habitual.
4. Vender la vivienda habitual después de los 65 años
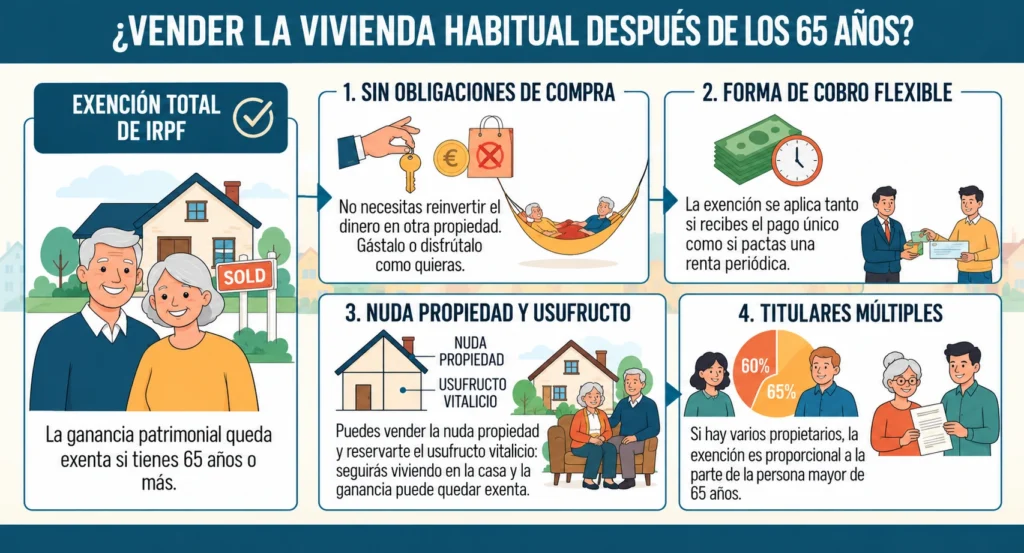
Aquí es donde el escenario cambia por completo. Si has cumplido 65 años y transmites tu vivienda habitual, la ganancia patrimonial puede quedar totalmente exenta de IRPF, siempre que se cumplan los requisitos legales. Esta exención no exige reinvertir el importe obtenido en otra vivienda, aunque deben cumplirse los requisitos relativos a la edad, la vivienda habitual y la forma de transmisión:
- Sin obligaciones de compra: No tienes la obligación de reinvertir el dinero en otro inmueble ni de comprar nada nuevo. El capital es tuyo y puedes gastarlo o ahorrarlo como prefieras.
- Forma de cobro flexible: La exención puede aplicarse tanto si recibes un capital como si la transmisión se articula mediante determinadas fórmulas de renta, siempre que se cumplan los requisitos aplicables.
- Nuda propiedad y usufructo: También puede aplicarse si transmites la nuda propiedad y reservas el usufructo vitalicio sobre la vivienda, siempre que seas titular de la vivienda habitual y se cumplan los requisitos legales.
- Titulares múltiples: Ojo si la casa tiene varios propietarios. La exención debe analizarse para cada titular y, en su caso, se aplicará únicamente a la parte correspondiente a la persona que cumple los requisitos. Sin embargo, la exención no se extiende automáticamente a la parte perteneciente a otros copropietarios que no cumplan los requisitos.
5. ¿Qué se considera vivienda habitual?
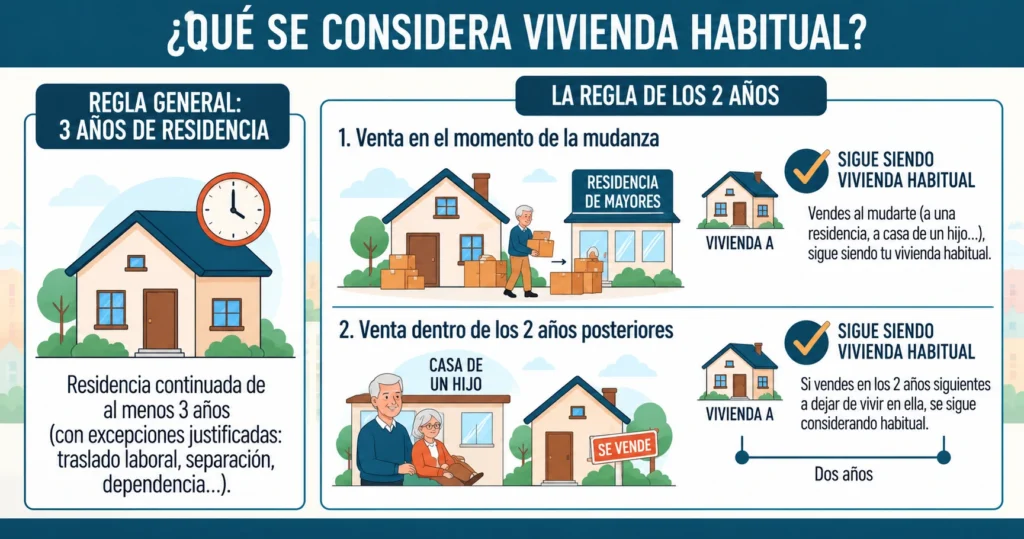
Este es el concepto que acumula más consultas (y tropiezos) con la Agencia Tributaria. Para que Hacienda considere que una casa es tu vivienda habitual, como regla general, debes haber residido en ella de forma continuada durante al menos tres años.
Pero hay matices importantes. ¿Qué pasa si te mudaste a una residencia o a casa de un hijo antes de vender? La normativa contempla una regla específica: a efectos de esta exención, se entiende que el inmueble puede seguir considerándose vivienda habitual si lo es en el momento de la transmisión o si lo fue hasta cualquier día de los dos años anteriores.
Mudarse a una residencia o al domicilio de un familiar no garantiza por sí solo la aplicación de la exención; deben cumplirse también los demás requisitos fiscales.
6. ¿Qué sucede con las segundas residencias y viviendas alquiladas?
Existe el bulo recurrente de pensar que, por el simple hecho de cumplir 65 años, cualquier venta inmobiliaria queda libre de impuestos.
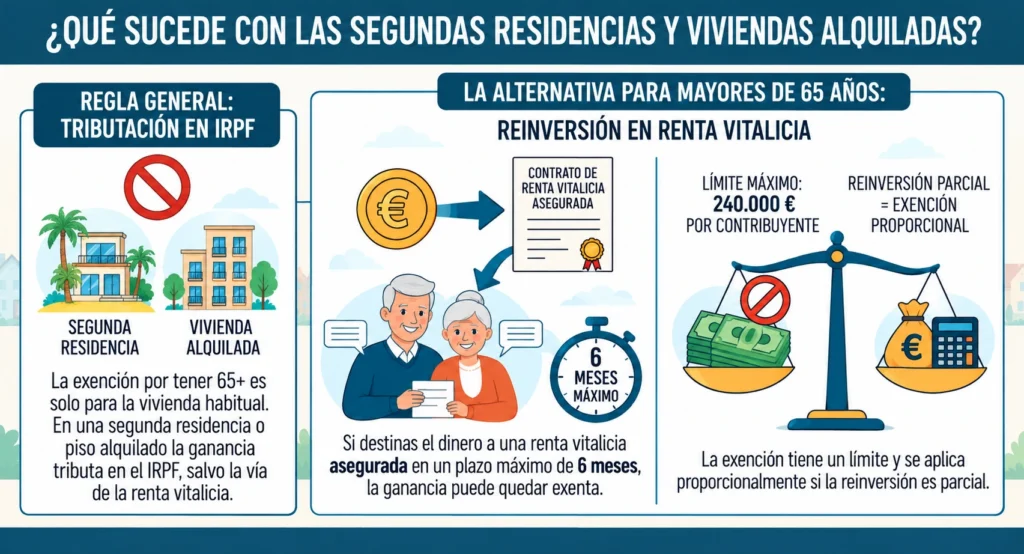
Si vendes una segunda residencia, un apartamento en la costa que usabas en verano o un piso que tenías alquilado, la ganancia patrimonial puede tributar en el IRPF conforme a las reglas generales, aunque tengas más de 65 años.
Sin embargo, para los mayores de 65 años existe una alternativa muy interesante si deciden vender estos inmuebles secundarios: la reinversión en una renta vitalicia. Si destinas el importe obtenido a constituir una renta vitalicia asegurada a tu favor dentro del plazo legal de seis meses, puedes aplicar una exención total o proporcional de la ganancia, siempre que cumplas los demás requisitos previstos en la normativa (con un límite máximo total de 240.000 euros por contribuyente, no por inmueble ni por operación). Si el importe destinado a la renta vitalicia es inferior al importe obtenido en la transmisión, la exención de la ganancia se aplicará proporcionalmente.
7. Impuestos y gastos que no desaparecen al cumplir 65 años
Aunque Hacienda te exima del IRPF por la ganancia obtenida con la venta de tu vivienda habitual después de los 65 años, hay una serie de gastos e impuestos que no desaparecen por la edad y que conviene tener en cuenta:
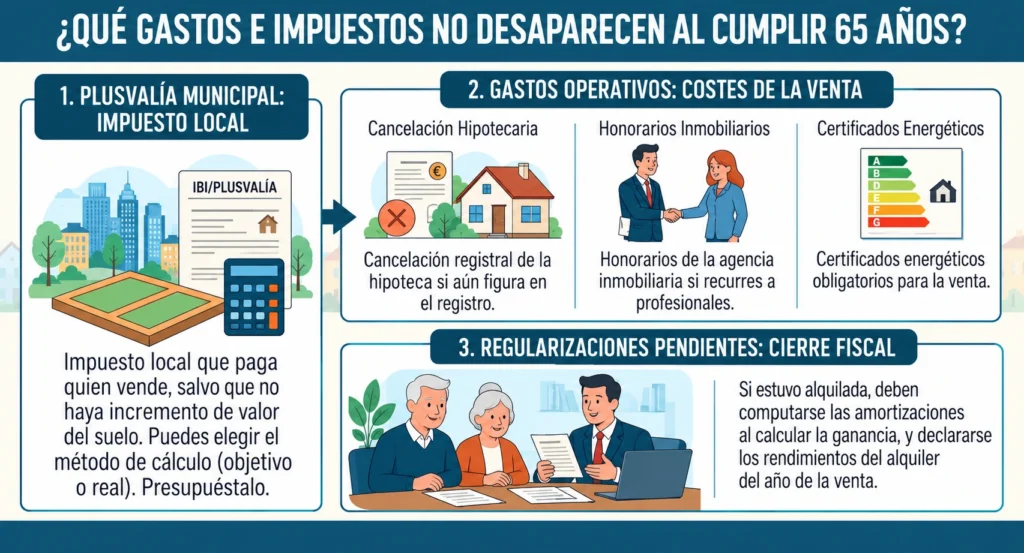
- Plusvalía municipal: Es un impuesto local que, con carácter general, corresponde a quien vende la vivienda cuando existe un incremento de valor del terreno urbano. Si se acredita que no ha habido incremento de valor, no procede el impuesto. Para calcularlo, puede aplicarse el método objetivo o el método real, según cuál resulte más conveniente y se cumplan los requisitos correspondientes. En Barcelona, deben revisarse las ordenanzas fiscales y las circunstancias concretas de la transmisión.
- Gastos operativos: La cancelación registral de la hipoteca si todavía figura en el Registro de la Propiedad, los honorarios de la agencia inmobiliaria si recurres a profesionales, el certificado de eficiencia energética y, cuando proceda, otra documentación necesaria para formalizar la venta.
- Regularizaciones pendientes: Si la vivienda estuvo alquilada, las amortizaciones correspondientes deben computarse al calcular la ganancia patrimonial. Además, deberán declararse los rendimientos obtenidos por el alquiler durante el año de la venta, junto con los gastos y demás conceptos fiscalmente aplicables.
8. Ejemplo práctico: vender antes o después de cumplir 65 años
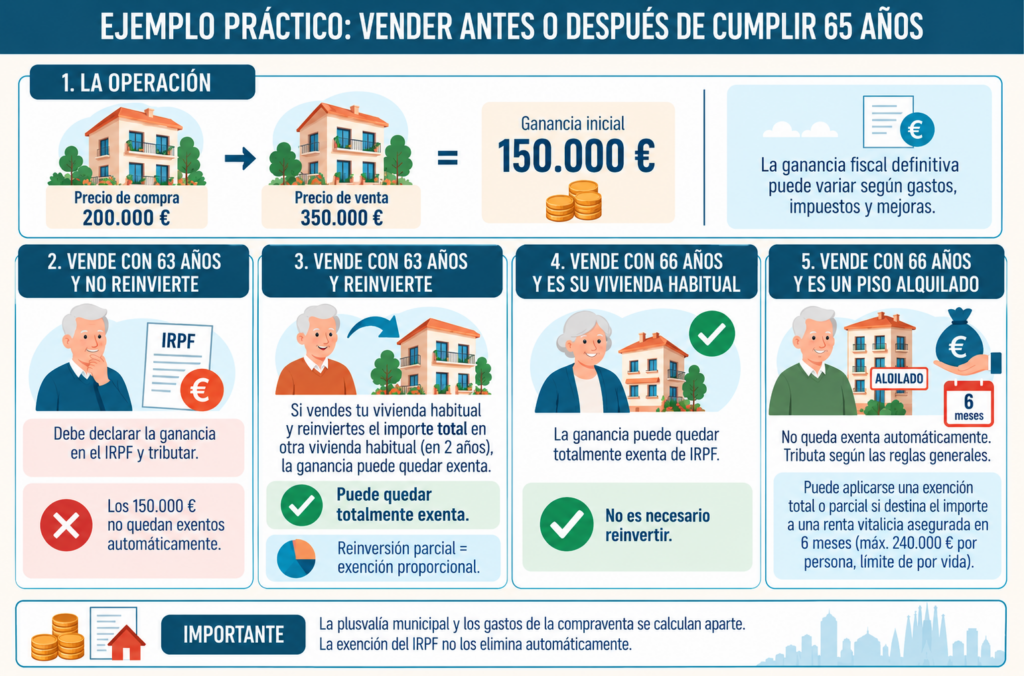
Pongamos un ejemplo sencillo. Un propietario compró una vivienda por 200.000 euros y la vende por 350.000 euros. A efectos meramente orientativos, la diferencia inicial entre ambos importes es de 150.000 euros. La ganancia fiscal definitiva puede variar después de tener en cuenta los gastos e impuestos de la compra y de la venta, las mejoras acreditadas y, si la vivienda estuvo alquilada, las amortizaciones fiscalmente deducibles.
- Si vende con 63 años y no reinvierte: si la vivienda era su vivienda habitual, deberá declarar la ganancia patrimonial en el IRPF y tributar por la parte que no esté cubierta por otra exención o compensación aplicable. En este ejemplo, los 150.000 euros no quedarían exentos automáticamente por razón de edad.
- Si vende con 63 años y reinvierte los 350.000 euros: si la vivienda transmitida era su vivienda habitual y destina el importe total obtenido a adquirir o rehabilitar otra vivienda habitual dentro del plazo legal, la ganancia puede quedar totalmente exenta por reinversión. Si reinvierte solo una parte —por ejemplo, 200.000 euros—, la exención será proporcional a la cantidad efectivamente reinvertida. La reinversión puede realizarse dentro de los dos años anteriores o posteriores a la venta, siempre que se cumplan los demás requisitos.
- Si vende con 66 años y la vivienda es su vivienda habitual: la ganancia patrimonial correspondiente a su porcentaje de titularidad puede quedar totalmente exenta de IRPF. En este caso, no tiene que reinvertir los 350.000 euros en otra vivienda ni justificar una reinversión para aplicar esta exención, siempre que se cumplan los requisitos de edad y de vivienda habitual.
- Si vende con 66 años y se trata de un piso alquilado: la ganancia no queda exenta automáticamente por tener más de 65 años. En principio, tributará conforme a las reglas generales del IRPF. No obstante, puede aplicarse una exención total o proporcional si destina el importe obtenido a constituir una renta vitalicia asegurada a su favor dentro del plazo de seis meses y cumple el resto de requisitos legales, con un límite máximo total de 240.000 euros por contribuyente.
En los tres supuestos, la posible plusvalía municipal y los gastos de la compraventa deben calcularse por separado, ya que la exención del IRPF no los elimina automáticamente.
Antes de tomar la decisión definitiva y firmar en notaría, conviene estudiar cada situación con lupa. La fecha exacta de la transmisión puede tener relevancia fiscal, aunque el resultado dependerá también de la titularidad, el uso del inmueble y el cumplimiento de los demás requisitos legales, así que la edad no es el único factor que determina la jugada.
Analizar la titularidad, el uso real del inmueble, las fechas en las que dejó de ser vivienda habitual y las amortizaciones aplicadas es clave para evitar sorpresas desagradables. En Barcelona, también conviene revisar por separado la posible plusvalía municipal y la documentación exigida para la compraventa. Si estás pensando en dar el paso, estudiar tu caso de manera personalizada te ahorrará más de un disgusto.
¿Te ha quedado alguna duda sobre cómo afecta esto a tu situación particular? Déjanos un comentario o ponte en contacto con nuestro equipo de expertos; estaremos encantados de ayudarte a echar cuentas.