Alquilar una vivienda puede ser una excelente oportunidad para obtener rentabilidad, pero también implica ciertos riesgos. Uno de los que más preocupa a los propietarios es la morosidad en el alquiler, es decir, que el inquilino deje de pagar las mensualidades acordadas.
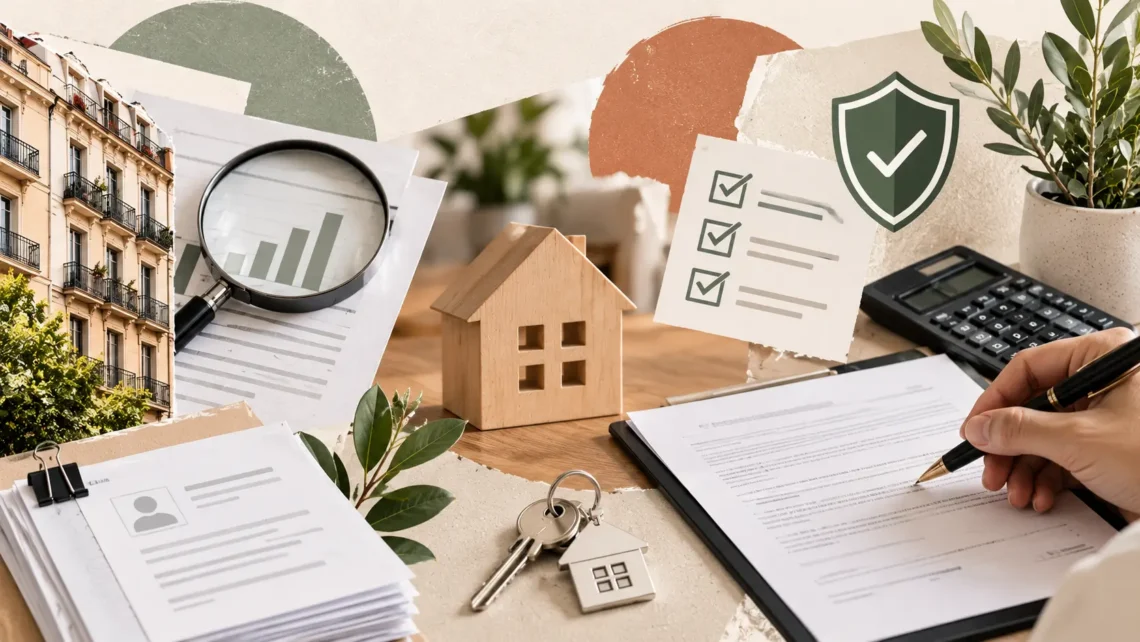
Aunque no existe una fórmula que garantice que nunca se producirán impagos, sí hay medidas que permiten reducir este riesgo. Una de las más importantes es realizar un estudio de solvencia del inquilino antes de formalizar el contrato de alquiler.
Pero, ¿en qué consiste exactamente este análisis? ¿Qué documentación conviene solicitar? ¿Y cómo puede ayudar a proteger tu inversión inmobiliaria? Te explicamos todo lo que necesitas saber.
Índice de contenidos
- ¿Qué es un estudio de solvencia y por qué es importante?
- ¿Qué aspectos deben analizarse para comprobar la solvencia de un inquilino?
- ¿Qué documentación se necesita para realizar un estudio de solvencia?
- Errores habituales al evaluar la solvencia de un inquilino
- ¿Es suficiente un estudio de solvencia para evitar la morosidad?
- La importancia de una gestión profesional del alquiler
- Conclusión: prevenir es la mejor forma de proteger tu alquiler
1. ¿Qué es un estudio de solvencia y por qué es importante?
Un estudio de solvencia es un proceso de evaluación que permite comprobar si una persona dispone de la capacidad económica necesaria para asumir el pago del alquiler durante el periodo contratado. Su finalidad es conocer la estabilidad financiera del futuro inquilino y valorar si sus ingresos son suficientes para afrontar las mensualidades.
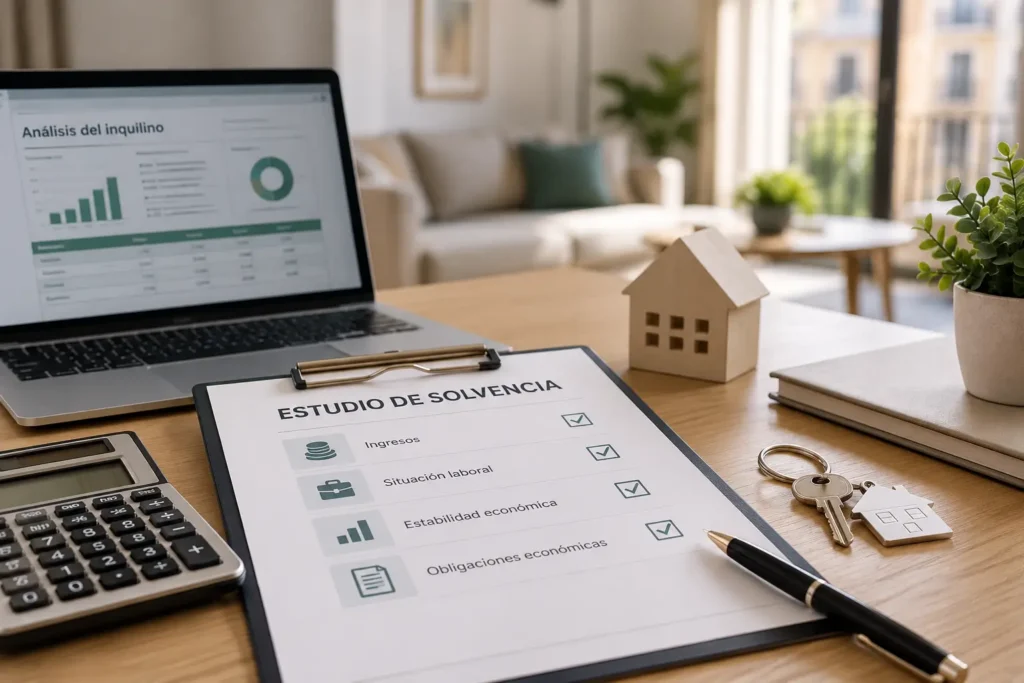
Este análisis no consiste únicamente en comprobar cuánto dinero gana una persona. También es importante tener en cuenta su situación laboral, la regularidad de sus ingresos y sus obligaciones económicas.
En definitiva, un buen estudio de solvencia es una herramienta de prevención que permite al propietario tomar decisiones más informadas y reducir el riesgo de futuros impagos.
2. ¿Qué aspectos deben analizarse para comprobar la solvencia de un inquilino?
Para realizar un estudio de solvencia completo, es recomendable valorar diferentes factores que permitan conocer la situación económica del futuro arrendatario:
- Ingresos mensuales y capacidad de pago: Destinar aproximadamente entre el 30% y el 40% de los ingresos netos al alquiler puede servir como referencia orientativa para evaluar la capacidad de pago.
- Situación laboral y estabilidad económica: Es importante comprobar la regularidad de los ingresos y su continuidad, independientemente de si el inquilino es asalariado, autónomo o estudiante.
- Historial de pagos y posibles deudas: Cuando sea legalmente procedente, revisar antecedentes de impago o deudas relevantes puede ayudar a detectar posibles riesgos financieros.
3. ¿Qué documentación se necesita para realizar un estudio de solvencia?
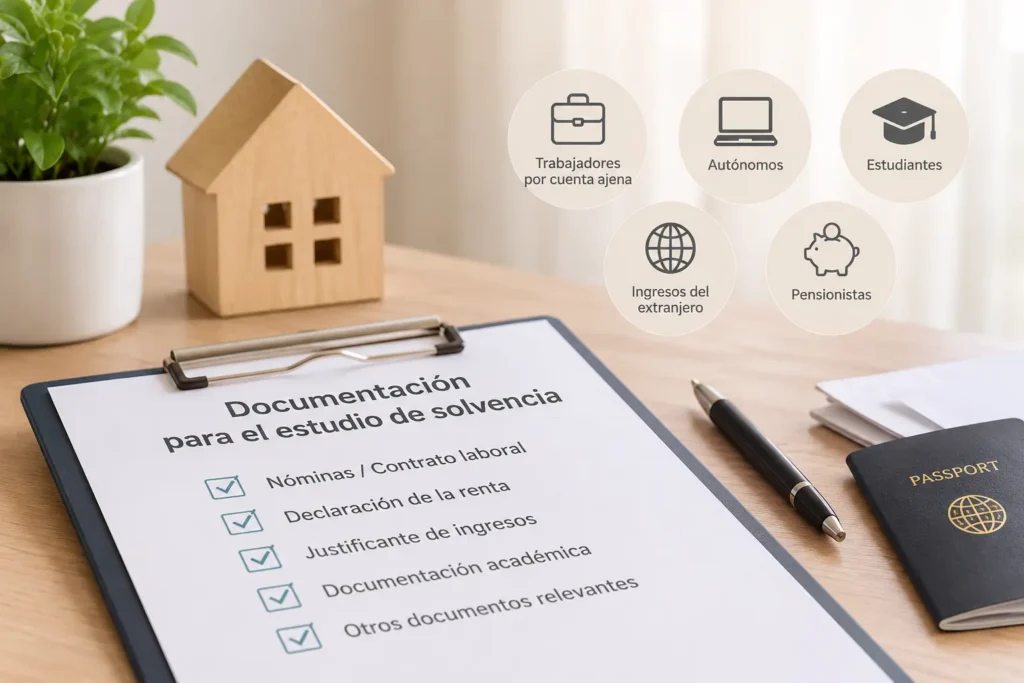
La documentación necesaria puede variar según la situación profesional y económica del futuro inquilino. Entre los documentos más habituales encontramos:
- Trabajadores por cuenta ajena: Últimas nóminas y documentación que acredite su situación laboral.
- Trabajadores autónomos: Declaraciones fiscales y justificantes de ingresos de su actividad profesional.
- Estudiantes: Documentación que acredite sus medios económicos o, cuando corresponda, la solvencia de un garante.
- Personas con ingresos del extranjero: Justificantes de ingresos o documentación económica equivalente de su país de residencia.
- Pensionistas: Certificados de pensión o justificantes de ingresos periódicos.
Es fundamental solicitar únicamente la documentación necesaria y garantizar la protección de los datos personales. Además, en los alquileres de temporada en Barcelona, también debe comprobarse la justificación de la temporalidad de la estancia conforme a la normativa aplicable.
4. Errores habituales al evaluar la solvencia de un inquilino
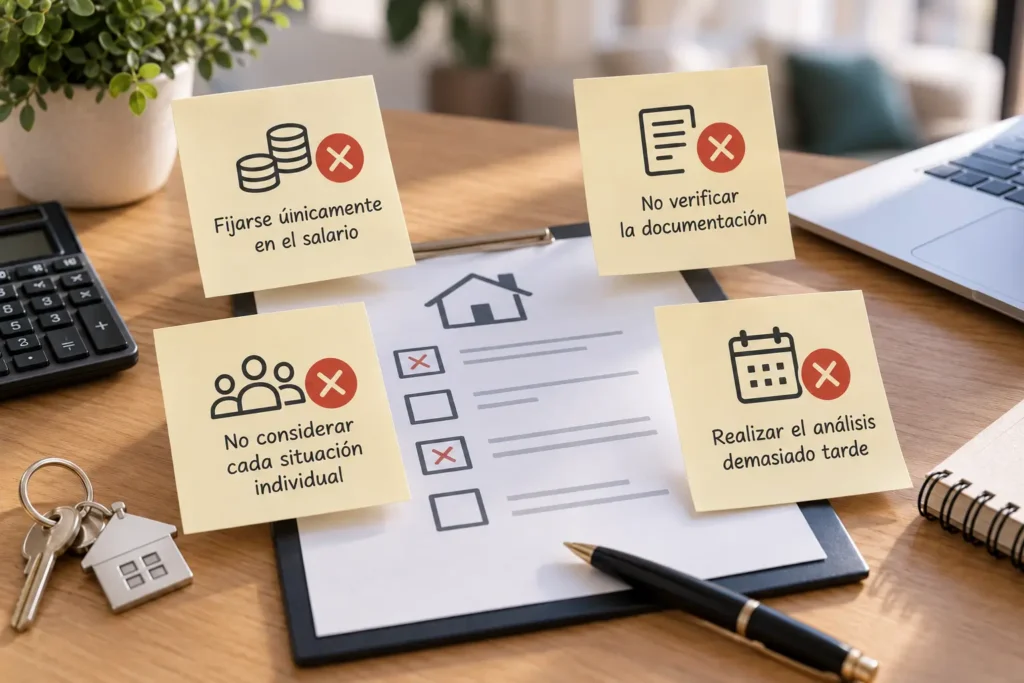
Aunque comprobar los ingresos es una práctica habitual, existen algunos errores que pueden comprometer la eficacia del estudio:
- Fijarse únicamente en el salario: Unos ingresos elevados no garantizan solvencia si el inquilino tiene importantes gastos fijos o deudas.
- No verificar la documentación: Es fundamental comprobar que los documentos aportados sean coherentes y auténticos.
- No considerar cada situación individual: Los asalariados, autónomos y estudiantes tienen perfiles económicos diferentes que deben evaluarse con criterios objetivos y adaptados a cada caso.
- Realizar el análisis demasiado tarde: El estudio de solvencia debe completarse antes de formalizar el contrato de alquiler para prevenir posibles problemas.
5. ¿Es suficiente un estudio de solvencia para evitar la morosidad?
Aunque es una de las principales herramientas preventivas, el estudio de solvencia debe complementarse con una buena gestión del alquiler.
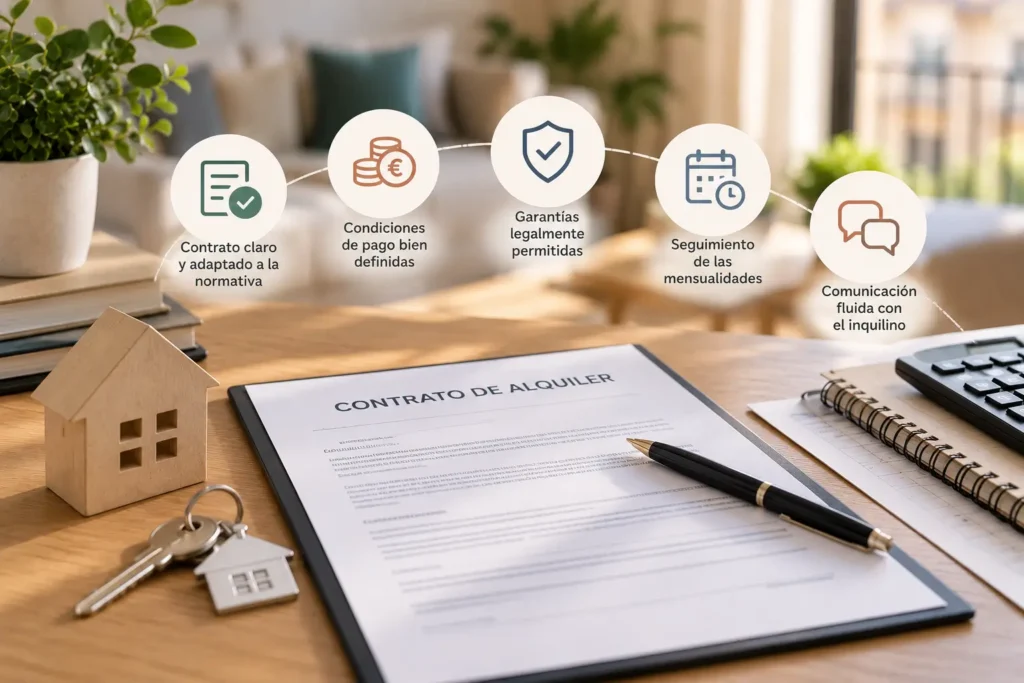
Es recomendable contar con un contrato claro y adaptado a la normativa vigente, establecer correctamente las condiciones de pago, gestionar las garantías legalmente permitidas y realizar un seguimiento de las mensualidades.
Además, mantener una comunicación fluida con el inquilino permite detectar posibles retrasos y actuar antes de que se conviertan en problemas mayores. Es importante recordar que ningún estudio de solvencia elimina por completo el riesgo de impago, ya que la situación económica de una persona puede cambiar durante el contrato.
6. La importancia de una gestión profesional del alquiler
Gestionar una propiedad no consiste únicamente en encontrar un inquilino. También implica comprobar que cumple los requisitos necesarios, revisar la documentación y garantizar una gestión organizada durante toda la estancia. Contar con profesionales especializados en el mercado inmobiliario de Barcelona puede facilitar este proceso, especialmente en los alquileres de temporada, donde es necesario evaluar tanto la capacidad económica del inquilino como la justificación de la temporalidad.
En AB Apartment Barcelona, sabemos que proteger la rentabilidad de una vivienda comienza mucho antes de la llegada del inquilino. Por eso, damos importancia a la revisión de la documentación y a la evaluación de la solvencia de los candidatos dentro del proceso de alquiler. Nuestro objetivo es ayudar a los propietarios a gestionar sus viviendas con mayor seguridad, transparencia y tranquilidad.
7. Conclusión: prevenir es la mejor forma de proteger tu alquiler
La morosidad es uno de los riesgos que más preocupan a los propietarios, pero una buena preparación puede marcar la diferencia. Realizar un estudio de solvencia, verificar la documentación y evaluar la capacidad económica del futuro inquilino permite tomar decisiones más informadas y reducir el riesgo de impagos.
Si tienes una vivienda en Barcelona y quieres alquilarla con mayor tranquilidad, contar con una gestión profesional puede ayudarte a simplificar los trámites, minimizar riesgos y proteger tu inversión.
Si te ha resultado útil, echa un vistazo a nuestro Blog de Propietarios para leer más. Además, si eres propietario y deseas recibir asesoramiento por parte de nuestro equipo, ¡no dudes en ponerte en contacto con nosotros!